Tekst opracowany z wykorzystaniem sztucznej inteligencji. Zasady i ograniczenia
Elektromobilność zmienia zasady gry w transporcie służbowym - zamiast faktur za paliwo pojawiają się rachunki za prąd, a przedsiębiorcy muszą nauczyć się nowych metod rozliczania kosztów eksploatacji. Koszt zakupu popularnych modeli elektrycznych może być znaczny, jak pokazuje przykład w artykule https://arinea.pl/blog/ile-kosztuje-tesla-cybertruck/ gdzie szczegółowo omówiono cenę Tesli Cybertruck. Nie tylko amerykańskie modele przyciągają uwagę - warto też spojrzeć na chińskie supersamochody, o czym przekonuje materiał https://arinea.pl/blog/nio-ep9/ prezentujący NIO EP9. Niezależnie od wyboru modelu, rozliczenie kosztów ładowania w domu pozostaje wspólnym wyzwaniem dla wszystkich właścicieli aut elektrycznych w firmach.
Podstawowe zasady zaliczania kosztów ładowania do KUP
Aby koszty energii elektrycznej zużytej na ładowanie samochodu mogły zostać uznane za koszt uzyskania przychodu, muszą być spełnione trzy podstawowe warunki. Po pierwsze, pojazd musi być wykorzystywany w działalności gospodarczej lub udostępniony pracownikowi w ramach stosunku pracy do celów służbowych. Po drugie, wydatki muszą być odpowiednio udokumentowane - najlepiej fakturą za energię wystawioną na dane przedsiębiorcy lub rozliczeniem przygotowanym przez pracownika. Po trzecie, koszty muszą być racjonalne i bezpośrednio związane z prowadzoną działalnością, co oznacza możliwość wykazania przyczynowo-skutkowego związku między zużyciem energii a celami zawodowymi.
Przepisy podatkowe różnicują wysokość możliwego do zaliczenia kosztu w zależności od sposobu użytkowania pojazdu. Jeśli auto jest wykorzystywane wyłącznie do celów firmowych, przedsiębiorca może zaliczyć 100% wydatków na energię do kosztów uzyskania przychodu. Wymaga to jednak prowadzenia szczegółowej ewidencji przebiegu pojazdu, złożenia odpowiednich deklaracji oraz sporządzenia regulaminu użytkowania. W przypadku wykorzystania mieszanego - czyli zarówno służbowego, jak i prywatnego - do kosztów można zaliczyć 75% poniesionych wydatków na ładowanie. Najniższy próg dotyczy pojazdów używanych głównie prywatnie z okazjonalnym użytkiem służbowym - wtedy można rozliczyć jedynie 20% sumy kwoty netto i 50% VAT niepodlegającego odliczeniu.
Dokumentacja niezbędna do rozliczenia kosztów ładowania
Prawidłowe rozliczenie kosztów energii elektrycznej zużytej na ładowanie samochodu wymaga odpowiedniej dokumentacji, która potwierdzi faktyczne poniesienie wydatku oraz jego związek z działalnością gospodarczą. Podstawowym dokumentem jest faktura za energię elektryczną, która powinna być wystawiona na dane przedsiębiorcy lub spółki. W sytuacji, gdy pracownik ładuje służbowy samochód w swoim miejscu zamieszkania, niezbędne jest przygotowanie szczegółowego zestawienia poniesionych kosztów wraz z odczytami liczników oraz kalkulacją proporcjonalnego zużycia energii. Pracodawca na tej podstawie może zwrócić pracownikowi koszty, które następnie zostaną zaliczone do kosztów uzyskania przychodów firmy.
Szczególnie istotne jest wyodrębnienie punktu poboru energii, który służy wyłącznie do zasilania pojazdu elektrycznego. Instalacja podlicznika lub dedykowanego licznika energii pozwala na precyzyjne określenie faktycznego zużycia prądu przez samochód, co eliminuje konieczność szacowania proporcji zużycia energii domowej. Ewidencja powinna obejmować następujące elementy:
Data i godzina rozpoczęcia oraz zakończenia ładowania
Ilość zużytej energii elektrycznej w kilowatogodzinach
Stawka za energię obowiązująca w danym okresie rozliczeniowym
Odczyty z licznika lub podlicznika potwierdzające zużycie
Faktura za energię elektryczną lub zestawienie kosztów przygotowane przez pracownika
Bez odpowiedniej dokumentacji organy podatkowe mogą zakwestionować prawo do zaliczenia wydatków do kosztów uzyskania przychodu. Zaleca się przechowywanie wszystkich faktur oraz odczytów liczników przez okres przedawnienia zobowiązań podatkowych, aby w razie kontroli skarbowej móc przedstawić kompletne rozliczenie. Dobrze zorganizowana dokumentacja nie tylko ułatwia proces rozliczeń, ale również daje pewność zgodności z przepisami prawa podatkowego.
Odliczenie VAT od kosztów energii elektrycznej
Przedsiębiorcy będący czynnymi podatnikami VAT mają możliwość odliczenia podatku naliczonego od wydatków na energię elektryczną wykorzystywaną do ładowania samochodów elektrycznych. Wysokość odliczenia zależy jednak od sposobu wykorzystania pojazdu oraz spełnienia określonych warunków formalnych. W przypadku samochodów osobowych elektrycznych obowiązuje zasada częściowego odliczenia VAT wynosząca 50%, zgodnie z art. 86a ust. 2 pkt 3 ustawy o VAT. Limit ten dotyczy zarówno energii elektrycznej nabytej na stacjach ładowania, jak i tej pobieranej z domowej instalacji elektrycznej czy firmowej stacji ładowania.
Pełne odliczenie VAT w wysokości 100% przysługuje tylko w przypadku, gdy pojazd jest wykorzystywany wyłącznie do działalności gospodarczej. Wymaga to jednak spełnienia rygorystycznych warunków - przedsiębiorca musi złożyć formularz VAT-26, prowadzić szczegółową ewidencję przebiegu pojazdu oraz sporządzić regulamin użytkowania wykluczający prywatne korzystanie z auta. W praktyce większość przedsiębiorców korzysta z zasady użytkowania mieszanego, co upraszcza obowiązki ewidencyjne, ale jednocześnie ogranicza odliczenie do 50% VAT.
Warto zwrócić uwagę na dodatkowe aspekty odliczenia podatku od ładowania samochodów elektrycznych:
Odliczenie 50% VAT dotyczy również wydatków na zakup i instalację domowej stacji ładowania
Przy użytkowaniu wyłącznie służbowym można odliczyć 100% VAT, ale wymaga to prowadzenia kilometrówki
W przypadku ładowania na publicznych stacjach ładowania zasady odliczenia są identyczne jak przy ładowaniu domowym
Faktury dokumentujące zakup energii muszą być wystawione na dane przedsiębiorcy lub spółki
Rozliczenie ładowania w domu pracownika
Coraz więcej firm udostępnia pracownikom służbowe samochody elektryczne, które są ładowane w miejscu zamieszkania pracownika. Zwrot kosztów energii elektrycznej poniesionych przez pracownika na ładowanie samochodu służbowego może zostać zaliczony do kosztów uzyskania przychodów pracodawcy, pod warunkiem spełnienia określonych kryteriów formalnych. Kluczowe znaczenie ma odpowiednie udokumentowanie wydatków oraz wyodrębnienie zużycia energii elektrycznej związanego wyłącznie z ładowaniem pojazdu służbowego.
Pracownik powinien przygotować szczegółowe zestawienie poniesionych kosztów, które będzie zawierało odczyty z licznika energii elektrycznej, kalkulację proporcjonalnego zużycia prądu oraz stawkę za energię wynikającą z umowy z dostawcą. Na tej podstawie pracodawca dokonuje zwrotu kosztów, które następnie zalicza do kosztów uzyskania przychodów firmy. Jeśli pojazd jest udostępniony pracownikowi również do celów prywatnych, to możliwe jest ujęcie 75% zwróconych kosztów jako wydatek firmowy. Przy wykorzystaniu wyłącznie służbowym dopuszczalne jest pełne zaliczenie kosztów do KUP.
Z perspektywy pracownika istotną kwestią jest opodatkowanie świadczeń związanych z użytkowaniem samochodu służbowego. Zryczałtowany przychód pracownika z tytułu użytkowania samochodu elektrycznego do celów prywatnych wynosi 250 zł miesięcznie, co stanowi znacznie niższą stawkę niż dla pojazdów spalinowych, gdzie kwota ta wynosi 400 zł dla mocy powyżej 60 kW. Sam zwrot kosztów energii elektrycznej nie zwiększa przychodu pracownika, jeśli mieści się w ramach zwrotu kosztów związanych z wykonywaniem obowiązków służbowych.
Sytuacje szczególne i najlepsze praktyki rozliczeniowe
Przedsiębiorcy prowadzący jednoosobową działalność gospodarczą lub małe firmy często ładują służbowe samochody elektryczne w domowej instalacji, co rodzi dodatkowe pytania o prawidłowe rozliczenie. Jeśli umowa z dostawcą energii elektrycznej jest zawarta na osobę prywatną, a nie na firmę, przedsiębiorca może zaliczyć 100% poniesionych wydatków do kosztów uzyskania przychodu, ale nie będzie miał prawa do odliczenia VAT. W takiej sytuacji do kosztów wchodzi pełna kwota brutto z faktury, proporcjonalnie do zużycia energii na cele służbowe.
Instalacja dedykowanego podlicznika energii elektrycznej to najlepsza praktyka, która pozwala na precyzyjne określenie kosztów ładowania i minimalizuje ryzyko sporów z organami podatkowymi. Podlicznik eliminuje konieczność szacowania proporcji zużycia energii, co znacznie upraszcza proces rozliczeń. W przypadku braku podlicznika przedsiębiorca musi prowadzić szczegółową ewidencję ładowań, uwzględniającą daty, godziny, czas trwania oraz przybliżoną moc pobieraną przez ładowarkę.
Warto również zwrócić uwagę na następujące aspekty praktyczne rozliczania kosztów ładowania:
Przy kilku pojazdach elektrycznych w firmie zaleca się instalację firmowej stacji ładowania z osobnym licznikiem
Prowadzenie ewidencji przebiegu pojazdu wspiera wykazanie związku kosztów z działalnością gospodarczą
Regulamin użytkowania pojazdu służbowego powinien określać zasady ładowania i rozliczania kosztów
Faktury za energię powinny być przechowywane przez cały okres przedawnienia zobowiązań podatkowych
Zmiana sposobu wykorzystania pojazdu wymaga aktualizacji deklaracji VAT-26 i sposobu rozliczania
Limity i ograniczenia w rozliczaniu kosztów
Przepisy podatkowe przewidują określone limity dotyczące rozliczania kosztów związanych z samochodami elektrycznymi, które przedsiębiorcy muszą uwzględnić w swoich rozliczeniach. Dla samochodów elektrycznych limit kosztów uzyskania przychodu wynosi 225 000 zł, co oznacza, że jeśli wartość pojazdu przekracza ten próg, przedsiębiorca może zaliczyć do kosztów tylko proporcjonalną część wydatków eksploatacyjnych, w tym kosztów ładowania. Jest to znacznie wyższy limit niż dla pojazdów spalinowych, co stanowi dodatkową zachętę do elektromobilności w biznesie.
Przy obliczaniu proporcji należy podzielić limit przez wartość początkową samochodu i pomnożyć przez 100%. Jeśli na przykład wartość samochodu elektrycznego wynosi 350 000 zł, to proporcja wyniesie około 64,29%, co oznacza, że taką część kosztów eksploatacji można zaliczyć do kosztów uzyskania przychodu. Ograniczenie to nie ma jednak wpływu na ubezpieczenie OC, które można rozliczyć w pełnej wysokości niezależnie od wartości pojazdu.
Dodatkowe ograniczenia wynikają ze sposobu wykorzystania pojazdu. Przy użytkowaniu mieszanym przedsiębiorca może zaliczyć do kosztów 75% wydatków na ładowanie, podczas gdy przy użytkowaniu głównie prywatnym z okazjonalnym wykorzystaniem służbowym limit spada do 20% sumy kwoty netto i 50% niepodlegającego odliczeniu VAT. To oznacza, że sposób wykorzystania pojazdu ma kluczowy wpływ na ostateczną wysokość możliwych do rozliczenia kosztów ładowania w domu.
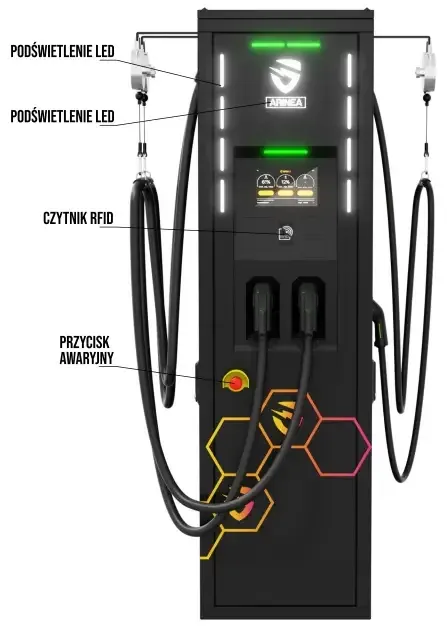
Stacja ładowania Ultron X 120 CC-H- 22K. Fot. wallbox.pl
Najczęściej zadawane pytania
Czy mogę rozliczyć koszty ładowania auta elektrycznego w domu jako JDG?
Tak, przedsiębiorcy prowadzący jednoosobową działalność gospodarczą mogą rozliczyć koszty ładowania samochodu elektrycznego w domu jako koszt uzyskania przychodu. Wymaga to odpowiedniej dokumentacji - faktur za energię oraz ewidencji zużycia prądu na cele służbowe, najlepiej z wykorzystaniem podlicznika. Jeśli pojazd jest wykorzystywany w systemie mieszanym, możesz zaliczyć 75% kosztów do KUP oraz odliczyć 50% VAT, przy założeniu że jesteś czynnym podatnikiem VAT.
Czy pracownik może otrzymać zwrot kosztów za ładowanie służbowego auta w domu?
Pracodawca może zwrócić pracownikowi koszty energii elektrycznej pobranej na ładowanie służbowego samochodu elektrycznego w miejscu zamieszkania pracownika. Zwrot następuje na podstawie szczegółowego zestawienia kosztów przygotowanego przez pracownika, zawierającego odczyty licznika oraz kalkulację zużycia energii. Taki zwrot nie zwiększa przychodu pracownika, jeśli mieści się w ramach zwrotu wydatków związanych z wykonywaniem obowiązków służbowych, a pracodawca może zaliczyć go do kosztów uzyskania przychodów.
Ile VAT można odliczyć od kosztów ładowania samochodu elektrycznego?
Od kosztów energii elektrycznej wykorzystywanej do ładowania samochodu elektrycznego przedsiębiorca może odliczyć 50% VAT w przypadku użytkowania mieszanego, co jest najczęstszym scenariuszem. Pełne odliczenie VAT w wysokości 100% przysługuje tylko przy spełnieniu rygorystycznych warunków - wykorzystywaniu pojazdu wyłącznie do celów firmowych, prowadzeniu ewidencji przebiegu oraz złożeniu formularza VAT-26. Limit 50% dotyczy również zakupu i instalacji domowej stacji ładowania.
Czy potrzebuję osobnego licznika do rozliczania kosztów ładowania?
Osobny licznik lub podlicznik energii elektrycznej nie jest wymagany prawnie, ale jest najbezpieczniejszym i najwygodniejszym sposobem dokumentowania zużycia energii na ładowanie samochodu elektrycznego. Podlicznik pozwala precyzyjnie określić faktyczne koszty ładowania i eliminuje konieczność szacowania proporcji zużycia energii domowej, co znacznie redukuje ryzyko zakwestionowania rozliczeń przez organy podatkowe. Bez podlicznika przedsiębiorca musi prowadzić szczegółową ewidencję każdego ładowania z datami, czasem i szacowanym zużyciem energii.
Jaki limit kosztów obowiązuje dla samochodów elektrycznych w firmie?
Dla samochodów elektrycznych wykorzystywanych w działalności gospodarczej obowiązuje limit kosztów uzyskania przychodu wynoszący 225 000 zł, który jest znacznie wyższy niż dla pojazdów spalinowych. Jeśli wartość samochodu przekracza ten limit, przedsiębiorca może zaliczyć do kosztów tylko proporcjonalną część wydatków eksploatacyjnych, w tym kosztów ładowania. Proporcję oblicza się dzieląc 225 000 zł przez wartość początkową pojazdu. Dodatkowo sposób użytkowania pojazdu wpływa na wysokość rozliczanych kosztów - przy użytkowaniu mieszanym możliwe jest zaliczenie 75% wydatków.
Redakcja · wszystkie artykuły